Ruang Berita
Saksi Ahli Nilai Penetapan Tersangka Bahtiar di Kasus Nanas Tak Sah
RUANG.LIPUTAN.COM, MAKASSAR - Ahli keuangan negara dan daerah, Dr Hamdani, menilai penetapan mantan Pj Gubernur Sulawesi Selatan (Sulsel) Bahtiar Baharuddin sebagai tersangka dalam kasus dugaan korupsi pengadaan bibit nanas tidak sah. Penilaian tersebut didasarkan pada sejumlah persoalan dalam laporan hasil audit penghitungan kerugian negara yang dilakukan Badan Pengawasan Keuangan dan Pembangunan (BPKP).
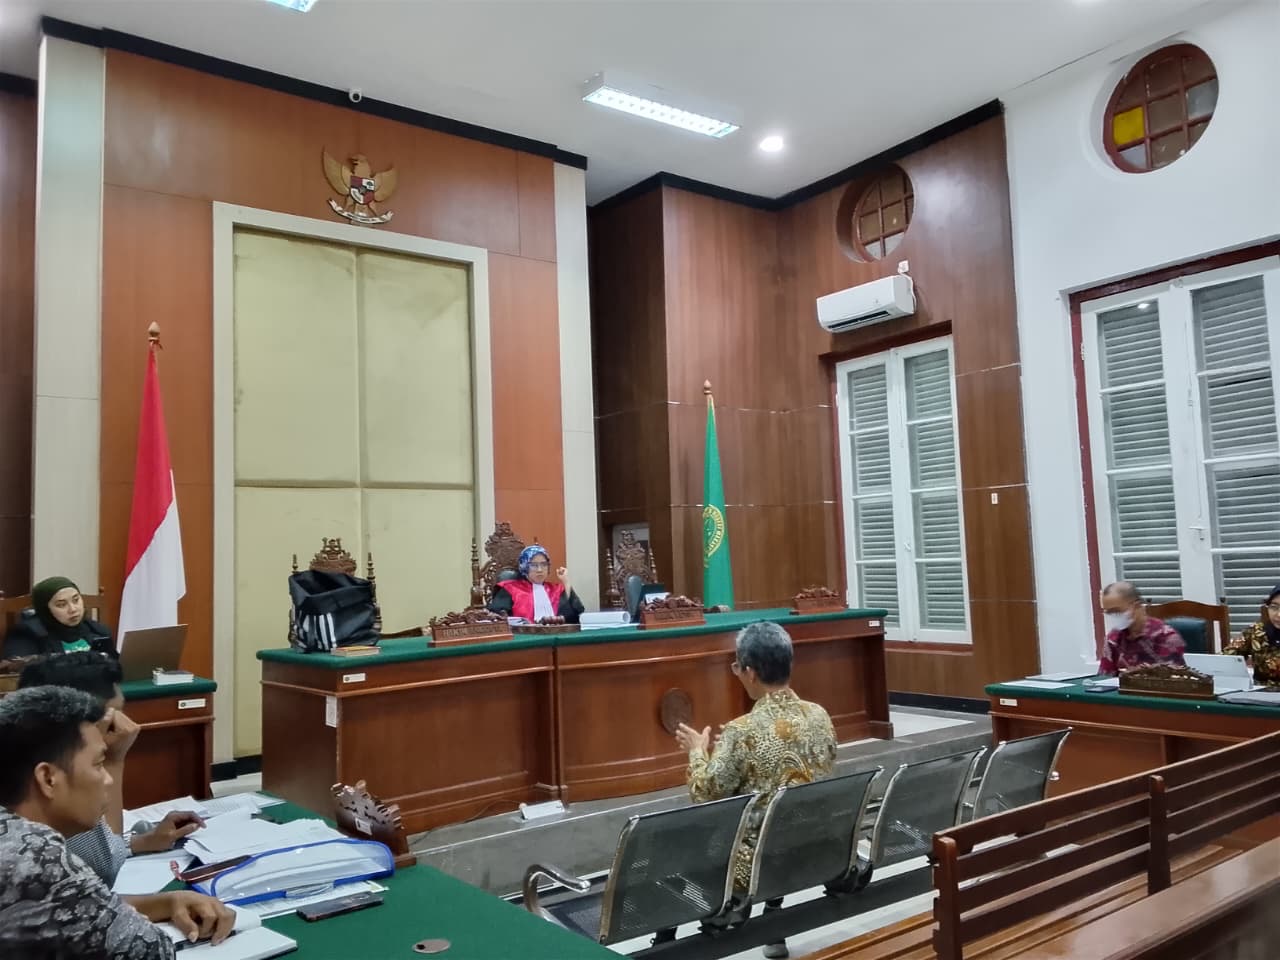
Hal itu disampaikan Hamdani saat dihadirkan sebagai saksi ahli dari pihak pemohon dalam sidang praperadilan Bahtiar Baharuddin di Pengadilan Negeri Makassar, Selasa (3/11/2026). Lektor Kepala Departemen Akuntansi Fakultas Ekonomi dan Bisnis Universitas Andalas Padang itu memaparkan sejumlah kelemahan audit BPKP, mulai dari aspek kewenangan, prosedur hingga metode penghitungan kerugian negara.
“Yang intinya saya sampaikan di sini (persidangan) adalah bahwa dalam kasus ini tadi, baik berkaitan dengan bukti yang dijadikan dasar untuk mentersangkakan Pak Bahtiar Baharuddin selaku penjabat gubernur Sulawesi Selatan itu sebetulnya batal demi hukum,” kata Hamdani kepada wartawan usai persidangan.
Hamdani menjelaskan persoalan pertama terletak pada aspek kewenangan lembaga yang melakukan audit penghitungan kerugian negara. Menurutnya, kewenangan tersebut merupakan kewenangan Badan Pemeriksa Keuangan (BPK) sebagaimana diatur dalam sejumlah undang-undang terkait keuangan negara.
Dia merujuk Undang-Undang Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara serta Undang-Undang Nomor 15 Tahun 2006 tentang BPK. Hamdani juga mengaitkan ketentuan tersebut dengan Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara dan Undang-Undang Nomor 1 Tahun 2004 tentang Perbendaharaan Negara.
“Karena itu, ketika MK bersidang dan saya dihadirkan sebagai ahli, untuk bagaimana pandangan ahli terhadap penjelasan Pasal 603 Undang-Undang Nomor 1 Tahun 2023 tentang KUHP, maka saya katakan lembaga audit keuangan negara yang dimaksud adalah Badan Pemeriksa Keuangan,” ujarnya.
Dia menilai BPKP tidak memiliki kewenangan untuk melakukan audit penghitungan kerugian negara dalam perkara tersebut. Hamdani juga merujuk pertimbangan hukum putusan Mahkamah Konstitusi (MK) Nomor 28 Tahun 2006 yang menurutnya mempertegas kewenangan BPK dalam pemeriksaan keuangan negara.
Selain aspek kewenangan, Hamdani mempersoalkan waktu pelaksanaan audit BPKP yang disebut dilakukan setelah penetapan tersangka. Menurutnya, kondisi tersebut tidak sesuai dengan ketentuan internal BPKP yang mengatur pelaksanaan audit penghitungan kerugian negara.
“Faktanya tadi audit penghitungan kerugian negara telah dilakukan setelah penetapan tersangka. Dengan demikian tentu kita bisa sadari bahwa penerima audit BPKP dari pihak Kejaksaan Tinggi Sulawesi Selatan itu tidak mematuhi ketentuan peraturan yang dibuatnya sendiri,” jelasnya.
Hamdani juga menyoroti penggunaan Standar Audit Aparat Pengawasan Intern Pemerintah (SAIPI) dalam laporan hasil audit BPKP. Dia menilai standar tersebut tidak diperuntukkan bagi audit investigasi penghitungan kerugian negara untuk kepentingan proses peradilan.
Menurutnya, fungsi APIP lebih banyak berkaitan dengan pengawasan internal pemerintahan, seperti audit kinerja, kepatuhan, serta investigasi internal terhadap pelanggaran administrasi dan disiplin pegawai. Karena itu, Hamdani menilai penggunaan standar tersebut dalam perkara pidana menjadi salah satu kelemahan laporan audit BPKP.
Persoalan berikutnya, kata Hamdani, terletak pada metode penghitungan kerugian negara yang tidak dijelaskan secara tegas dalam laporan audit. Dia menyebut tidak ada penjelasan apakah penghitungan menggunakan metode total loss atau net loss.
“Metode penghitungan kerugian negaranya itu tidak dijelaskan, dipertegas apakah metodenya menggunakan metode total loss atau menggunakan metode net loss. Itu tidak ada,” tuturnya.
Dia menilai penghitungan kerugian negara semestinya dilakukan dengan membandingkan harga bibit yang dibayarkan dengan harga bibit di tingkat penangkar di Sulawesi Selatan. Menurutnya, penghitungan tersebut harus menghasilkan kerugian negara yang nyata dan pasti sebagaimana ditegaskan dalam putusan MK Nomor 25 Tahun 2015.
Hamdani turut menyoroti laporan audit yang mempersoalkan sejumlah kelemahan dalam proses penganggaran. Dia berpendapat auditor tidak semestinya kembali menilai proses penganggaran yang telah melalui mekanisme evaluasi pemerintah dan menjadi produk legislasi.
Putusan Mahkamah Konstitusi Nomor 56/PUU-XIV/2016 adalah putusan MK yang menguji materi Undang-Undang Nomor 23 Tahun 2014 tentang Pemerintahan Daerah, khususnya terkait kewenangan pembatalan Peraturan Daerah (Perda) oleh pemerintah pusat.
“Ketika sudah menjadi produk legislasi maka semuanya sudah clear. Proses review eksekutif itu telah dijalankan oleh Kementerian Dalam Negeri melalui evaluasi,” katanya.
Berdasarkan sejumlah persoalan tersebut, Hamdani menilai alat bukti yang digunakan untuk menetapkan Bahtiar sebagai tersangka belum memenuhi ketentuan hukum. Dia menyebut dua alat bukti yang menjadi dasar penetapan tersangka tidak terpenuhi secara sah.
“Itulah beberapa kelemahan-kelemahan yang kita katakan. Kalau saya melihat bahwa alat bukti itu tadi, dua alat bukti yang sah itu tidak terpenuhi,” pungkasnya.
UU No. 15 Tahun 2004 dan UU No. 15 Tahun 2006 sering kali diposisikan sebagai ketentuan yang bersifat lex specialis dalam kaitannya dengan pemeriksaan dan pengelolaan keuangan negara di Indonesia, sehingga pebgertian Lembaga Negara Audit Keuangan pada UU 1 Tahun 2023 harus dimaknai sebagai BPK.
0
Scroll to Top